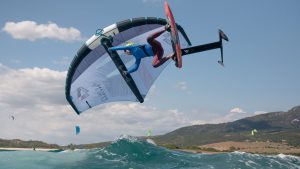
Sì, il vento invernale è mediamente più forte, più raffica e più imprevedibile di quello estivo, e questo aumenta il rischio di incidenti nel kitesurf: lofting, trascinamenti, cadute in acqua fredda. Un’assicurazione kitesurf per il vento forte in inverno, come Multisport, non prevede esclusioni legate alla stagione o all’intensità del vento: la copertura di responsabilità civile, le spese mediche d’urgenza e i soccorsi restano validi tutto l’anno, alle stesse condizioni. Cambia il rischio, non la polizza.
Restano da conoscere due cose: cosa succede se sei tesserato FIV, e quali accorgimenti pratici riducono davvero il rischio quando il vento sale oltre i 25-30 nodi.
Perché il vento invernale è più forte e imprevedibile?
D’inverno il contrasto termico tra mare e terra, e tra masse d’aria fredda e correnti più miti, si fa più marcato. È uno dei motivi per cui le sessioni di kitesurf tra dicembre e febbraio capitano spesso con vento sostenuto e raffiche più violente rispetto all’estate.
Tre fattori tipici della stagione fredda:
- Fronti perturbati più frequenti: il passaggio di depressioni atlantiche o correnti fredde da nord genera vento più intenso e meno stabile.
- Raffiche con escursione maggiore: la differenza tra vento medio e raffica massima tende ad allargarsi, rendendo più difficile prevedere la potenza reale sulla vela.
- Finestre di bel tempo più strette: le giornate con vento “pulito” e costante sono meno frequenti, e chi vuole sfruttare ogni occasione rischia di uscire anche con condizioni al limite.
Questo non significa che il kitesurf invernale sia più pericoloso in assoluto: molti dei kiter più esperti preferiscono proprio le sessioni fredde, perché il vento è più continuo. Significa però che il margine di errore si riduce, ed è lì che la copertura assicurativa diventa rilevante.
Quali rischi aumentano nel kitesurf invernale con vento forte?
Lofting e trascinamento
Con raffiche più intense, il rischio di lofting (il sollevamento improvviso causato da un colpo di vento non gestito) aumenta. Chi pratica kitesurf con vento sopra i propri limiti di skill rischia più facilmente voli non controllati o trascinamenti a terra o in acqua.
Shock da freddo e ipotermia
L’acqua invernale, anche con muta adeguata, resta un fattore di rischio in caso di infortunio: un trauma che immobilizza il kiter in acqua fredda per alcuni minuti può aggravare rapidamente la situazione rispetto alla stessa dinamica in estate.
Meno persone in acqua, soccorso più lento
D’estate gli spot sono affollati: c’è quasi sempre qualcuno che nota un infortunio e dà l’allarme. D’inverno, con meno praticanti in acqua, il tempo tra l’incidente e il primo soccorso può allungarsi.
Visibilità e luce ridotte
Le giornate corte spingono spesso a sfruttare le ultime ore di luce utile, con visibilità che cala rapidamente: un fattore che si somma al vento forte nell’aumentare la probabilità di incidenti con altri utenti dello spot o con la costa.
La stagionalità conta per l’assicurazione kitesurf?
No. Multisport non prevede una tariffa o una copertura diversa in base alla stagione, e il Set Informativo Axeria (edizione ottobre 2025) non elenca il vento forte, il maltempo o le condizioni meteo avverse tra i rischi esclusi.
Le uniche esclusioni riguardano situazioni specifiche indicate contrattualmente (competizioni ufficiali a titolo professionale, alcune discipline come alpinismo oltre 6.000 metri o speleologia, sport aerei/motorizzati senza estensione dedicata, e comportamenti come l’abuso di alcol o droghe, gli atti dolosi, la mancata osservanza delle norme di legge). Il vento forte, di per sé, non è un motivo di esclusione.
In pratica: se acquisti una polizza annuale, resti coperto sia nella sessione di kite di agosto sia in quella con vento sostenuto di gennaio, alle stesse condizioni contrattuali.
Cosa copre Multisport in caso di infortunio da vento forte?
| Garanzia | Cosa copre | Massimale / condizioni |
|---|---|---|
| Responsabilità civile verso terzi (persone) | Lesioni causate involontariamente ad altre persone (es. urto in acqua o a riva durante un trascinamento) | 500.000€, scoperto 10% con minimo 250€ |
| Responsabilità civile verso terzi (cose) | Danni materiali a beni di terzi, solo se collegati a un danno fisico alla stessa persona | 50.000€, scoperto 10% con minimo 250€ |
| Spese mediche d'urgenza | Cure sostenute nelle 24 ore successive all'infortunio | Secondo massimale di polizza |
| Spese di ricerca, soccorso e salvataggio | Interventi necessari a seguito di incidente o infortunio durante la pratica sportiva | Sempre incluse |
| Rientro sanitario | Trasporto organizzato dalla compagnia verso casa o altra struttura sanitaria | Sempre incluso |
| Accompagnatore durante il ricovero | Trasporto di una persona per assistere l'assicurato ricoverato | Sempre incluso |
| Rimborso lezioni/noleggio non goduti | Se l'infortunio impedisce di usare corsi o materiale noleggiato già pagati | Giorni di infortunio, secondo condizioni di polizza |
| Furto/Danno totale attrezzatura (opzionale) | Furto totale o danno non riparabile all'attrezzatura sportiva nuova, caricata entro 15 giorni dall'acquisto | Tra 200€ e 1.000€, scoperto 20% minimo 100€ (piano Individuale o Famiglia) |
Nota: la garanzia furto/danno attrezzatura richiede il caricamento della prova di acquisto sull’Area Riservata entro 15 giorni; verificare in fase di preventivo se il kit da kite (vela, barra, tavola) rientra tra i beni assicurabili per il proprio profilo.
Scopri il preventivo Multisport e assicurati anche per le sessioni di kite invernali.
Cosa non copre la polizza?
Anche in inverno, alcune situazioni restano fuori copertura:
- Partecipazione a competizioni ufficiali a titolo professionale organizzate da una federazione sportiva, incluso l’allenamento in vista di queste gare.
- Infortuni causati da atti intenzionali, dolo o colpa grave.
- Incidenti sotto effetto di alcol, droghe o farmaci non prescritti.
- Mancata osservanza delle norme di legge applicabili alla pratica sportiva.
- Danni causati a familiari conviventi o ad altri membri dello stesso gruppo assicurato (non considerati “terzi” ai fini della RC).
Come funziona il risarcimento: franchigia e scoperto
Multisport applica uno scoperto (percentuale del danno indennizzabile a carico dell’assicurato) sulla responsabilità civile, con un minimo garantito. Due esempi pratici, utili proprio nei casi tipici di incidente da vento forte (urto con un terzo a riva o in acqua):
Danno fisico a un terzo da 15.000€ Scoperto 10% = 1.500€ a carico dell’assicurato (superiore al minimo di 500€) Importo liquidato: 15.000€ − 1.500€ = 13.500€
Danno a cose di un terzo da 3.000€ Scoperto 10% = 300€, ma si applica il minimo di 500€ (più alto) Importo liquidato: 3.000€ − 500€ = 2.500€
Sulla garanzia furto/danno attrezzatura (se acquistata) lo scoperto è del 20% con minimo 100€, e si applica anche un degrado d’uso in base all’età del materiale.
Consigli pratici per il kitesurf invernale in sicurezza
Nessuna polizza sostituisce la prudenza in acqua. Qualche accorgimento che riduce concretamente il rischio quando il vento sale:
- Controlla le previsioni di raffica, non solo il vento medio. Una raffica del 40-50% sopra la media cambia completamente la gestione della vela.
- Riduci la superficie della vela rispetto a quella che useresti con condizioni estive equivalenti in vento medio.
- Non uscire da solo nelle sessioni con vento forte e pochi altri praticanti allo spot: in caso di infortunio, il tempo di soccorso conta.
- Muta adeguata alla temperatura dell’acqua, non solo dell’aria: lo shock da freddo può arrivare anche con temperature esterne miti.
- Comunica sempre l’orario di uscita e rientro a qualcuno a terra, soprattutto con luce che cala presto.
Quanto costa assicurarsi con Multisport?
| Formula | Prezzo indicativo |
|---|---|
| Individuale giornaliera | A partire da 4,00€/giorno |
| Individuale annuale | A partire da 49€/anno |
| Famiglia | A partire da 99€/anno |
| Gruppo | Prezzo fornito solo tramite Specialista dedicato |
Calcola il tuo preventivo Multisport in due minuti, valido tutto l’anno.